
bitbankのレバレッジは何倍?個人は2倍・法人は銘柄ごと
bitbankのレバレッジって、結局何倍までかけられるの?
個人は2倍で固定、法人は銘柄ごとに倍率が変わります。
bitbankの信用取引は、手元の資金を保証金として預け、その何倍かの金額で暗号資産を売買できる仕組みです。
倍率は個人と法人で決まり方が違うので、まずは自分がどちらに当てはまるかを確認しておきましょう。
重要度:★★★★★個人口座のレバレッジは一律2倍
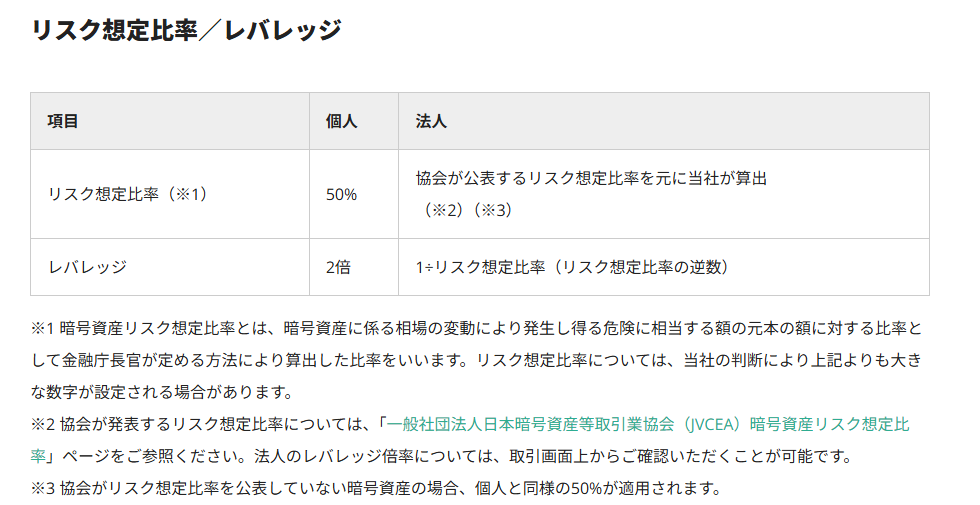
画像はbitbank公式の信用取引ルールにある表で、個人の列に「50%」と「2倍」、法人の列に「1÷リスク想定比率」と並んでいます。
bitbankの公式の信用取引ルールでは、個人のリスク想定比率を50%とし、レバレッジを2倍と定めています。
たとえば保証金が10万円なら、最大で20万円分のビットコインを買ったり売ったりできる計算です。
この2倍という上限は、国内で登録を受けた暗号資産交換業者の個人向け信用取引で共通の水準です。
国内の他の取引所でも個人は2倍が上限なので、倍率そのものがbitbankの弱みというわけではありません。
重要度:★★★★☆法人口座はリスク想定比率の逆数で決まる
法人口座の場合は、日本暗号資産等取引業協会(JVCEA)が公表するリスク想定比率をもとにbitbankが比率を算出し、その逆数がレバレッジになります。
計算式は「1÷リスク想定比率」で、比率が低い銘柄ほど高い倍率を使える仕組みです。
協会がリスク想定比率を公表していない暗号資産は、法人でも個人と同じ50%、つまり2倍が適用されます。
法人の実際の倍率は取引画面から確認できると案内されているので、法人も2倍固定だと思い込まないことが大切です。
| 項目 | 個人 | 法人 |
|---|---|---|
| リスク想定比率 | 50% | 協会の公表値をもとにbitbankが算出 |
| レバレッジ | 2倍 | 1÷リスク想定比率 |
| 比率の公表がない銘柄 | 2倍 | 2倍(50%を適用) |
重要度:★★★★☆信用取引できる銘柄は5ペア
bitbankの取引所では多くの通貨ペアを扱っていますが、信用取引に対応しているのはその一部です。
公式の取扱ペア一覧で信用取引に対応しているのは、次の5つの日本円ペアです。
bitbankで信用取引ができるペア
- BTC/JPY(ビットコイン)
- XRP/JPY(エックスアールピー)
- ETH/JPY(イーサリアム)
- DOGE/JPY(ドージコイン)
- SOL/JPY(ソラナ)
現物で買える銘柄でも、ここにない暗号資産はレバレッジをかけて取引できません。
取り扱いは変わることがあるので、申し込む前に公式の「取扱ペアおよび注文単位」ページで最新の一覧を確認してください。
bitbankの信用取引にかかる手数料と金利
レバレッジをかけると、手数料って現物よりたくさん取られるの?
料率は同じですが、持っている日数ぶんの金利が上乗せされます。
信用取引のコストは、売買のたびにかかる手数料と、建玉を持っているあいだ毎日かかる金利の2つに分けて考えると整理しやすくなります。
短期で終える人と長く持つ人とでは、どちらのコストが効くかが変わります。
重要度:★★★★☆売買手数料は新規と決済の両方で発生する
bitbankの信用取引ルールでは、売買手数料は公式の「手数料」ページに載っている料率に基づくとされています。
2026年2月2日時点の料率表では、BTC/JPYがメイカー0.00%・テイカー0.10%、そのほかのペアはメイカー−0.02%・テイカー0.12%です。
メイカーは板に注文を並べて約定する取引、テイカーは板に並んだ注文にぶつけて約定する取引のことです。
信用取引では、この手数料が新規に建てたときと決済したときの両方で発生し、まとめて決済時に徴収されます。
建玉の一部だけを決済した場合は、新規のときの手数料のうち決済した割合分と、決済時の手数料を合わせた額が差し引かれます。
| 通貨ペア | メイカー | テイカー |
|---|---|---|
| BTC/JPY | 0.00% | 0.10% |
| XRP/JPY・ETH/JPY・DOGE/JPY・SOL/JPY | −0.02% | 0.12% |
参考:bitbank 手数料
重要度:★★★★★建玉金利は1日0.04%で毎日かかる
信用取引ならではのコストが建玉金利です。
bitbankのご利用条件では、建玉金利を0.04%/日(年率14.60%)と定めています。
金利は平均取得価格と建玉の数量をもとに日割りで計算され、建玉を持っている期間中は毎日計上されます。
一部を決済しても、残った建玉には引き続き金利がかかります。
1日あたりは小さく見えても、1か月持つと建玉金額の約1.2%になるため、長く持つほど利益を削ります。
重要度:★★★★☆20万円分を30日持ったときのコストを試算
実際にどれくらいかかるのか、保証金10万円で20万円分のビットコインを買い、30日後に決済した場合で試算してみます。
| 項目 | 計算 | 金額 |
|---|---|---|
| 新規の売買手数料(テイカー) | 20万円×0.10% | 200円 |
| 決済の売買手数料(テイカー) | 20万円×0.10% | 約200円 |
| 建玉金利 | 20万円×0.04%×30日 | 2,400円 |
| 合計 | - | 約2,800円 |
手数料よりも金利のほうが、はるかに大きな割合を占めていることが分かります。
保証金10万円に対して約2,800円なので、価格が動かなくても1か月で保証金の3%近くが減る計算です。
板に指値で並べてメイカーとして約定させれば売買手数料は抑えられますが、金利は注文の出し方では減らせません。
※価格変動による損益は含まない単純計算です。決済時の手数料は決済時の価格で計算されます。
重要度:★★★☆☆口座開設と口座維持は無料
bitbankは口座開設費用と口座維持費用が無料です。
信用取引を使わない月があっても、口座を持っているだけで費用がかかることはありません。
一方で、日本円の出金には1回550円(3万円以上は770円)の手数料がかかるので、利益を引き出すタイミングはまとめたほうが無駄がありません。
2倍いっぱいに建てると追証の余白がなくなる
せっかくなら2倍いっぱいで取引すればいいんじゃないの?
2倍いっぱいだと、少し下がっただけで追証になります。
ここはbitbankのレバレッジを使ううえで、いちばん知っておいてほしい部分です。
倍率の上限と、実際に安全に使える倍率は同じではありません。
重要度:★★★★★追証は毎日15時に判定され24時間以内に解消が必要
bitbankでは、建玉を維持するのに必要な保証金を「維持必要保証金額」と呼び、個人の場合は建玉金額の50%です。
毎日15時の時点で、手元の保証金(含み損益や未払いの費用を反映した額)がこの維持必要保証金額を下回っていると、追加保証金、いわゆる追証が発生します。
追証が出たら、基準時から24時間以内に解消しなければなりません。
解消する方法は、日本円の入金、暗号資産の預け入れ、現物で持っている暗号資産の売却、建玉の決済の4つです。
期限までに解消できないと、保有している建玉はすべて強制決済されます。
重要度:★★★★★強制決済は15時を待たずに随時発動する
追証とは別に、損失がさらに膨らんだときの強制決済もあります。
bitbankの基準では、維持必要保証金額に0.5を掛けた額より手元の保証金が少なくなると、時間に関係なく強制決済が発動します。
個人の場合に言い換えると、保証金が建玉金額の25%を下回った時点で強制決済です。
強制決済が発動すると、新規で出している注文は取り消され、保有中の建玉はすべて成行で決済されます。
相場が急に動いた場面では、思っていた価格より不利な値段で決済されることもあります。
重要度:★★★★★実際の倍率別に見た値下がりの許容幅
では、どれくらいの倍率に抑えれば追証を避けやすいのでしょうか。
保証金を日本円だけで入れて買いで建てた場合、追証と強制決済までの値下がり幅は次のようになります。
| 実際に使う倍率 | 15時の追証が出る値下がり | 強制決済になる値下がり |
|---|---|---|
| 2倍(上限いっぱい) | わずかでも下がると対象 | 約25% |
| 1.5倍 | 約16.7% | 約41.7% |
| 1.2倍 | 約33.3% | 約58.3% |
| 1倍 | 約50% | 約75% |
※保証金をすべて日本円で入れ、手数料と金利を除いた単純計算です。
2倍いっぱいに建てると、建てた瞬間に保証金が維持必要保証金額とちょうど同じ額になります。
そのため、15時の時点で1円でも含み損があれば追証の対象になり、さらに金利などの未払い費用も保証金から差し引かれていきます。
暗号資産は1日で10%以上動くことも珍しくないので、最初から追証を前提にした取引になってしまいます。
目安としては、実際に使う倍率を1.5倍以下に抑え、追証が出るまでに15%程度の値下がりの余白を残しておくと落ち着いて判断できます。
重要度:★★★★☆暗号資産で入れた保証金は半分の価値で数えられる
bitbankの信用取引では、現物口座に預けている日本円と暗号資産を、そのまま保証金として使えます。
ただし暗号資産は価格が動くため、法令に基づいて50%以下の掛目を掛けることになっており、bitbankの代用掛目は0.5です。
つまり時価20万円分のビットコインを持っていても、保証金としては10万円分にしか数えられません。
さらに、保証金にしているビットコインの価格が下がると、建玉の含み損と保証金の目減りが同時に起きます。
日本円で保証金を入れておくほうが、値動きに対して計算が読みやすく安心です。
bitbankで信用取引を始めるやり方と審査
現物の口座があれば、すぐレバレッジ取引できるの?
別に申し込みと審査が必要で、収入証明書なども出します。
bitbankの信用取引は、口座を開設しただけでは使えません。
ログインしたあと、信用取引の申し込み画面から別に申し込み、審査を通過する必要があります。
重要度:★★★★★個人は在籍確認書類と収入証明書が必要
bitbankの信用取引ルールでは、申し込みに必要な書類を次のように案内しています。
信用取引の申し込みに必要な書類
- 個人:在籍確認書類と収入証明書
- 法人:貸借対照表
現物取引の口座開設では求められなかった書類なので、驚く方も多いかもしれません。
背景には、bitbankの信用買いが公式に「貸金業務」として扱われていることがあります。
bitbankは暗号資産交換業者の登録に加えて、東京都知事の貸金業者の登録も受けています。
書類の詳しい条件は公式FAQに載っているので、申し込み前に手元にそろうか確認しておくとスムーズです。
重要度:★★★★☆利用できるのは20歳以上で上限額がある
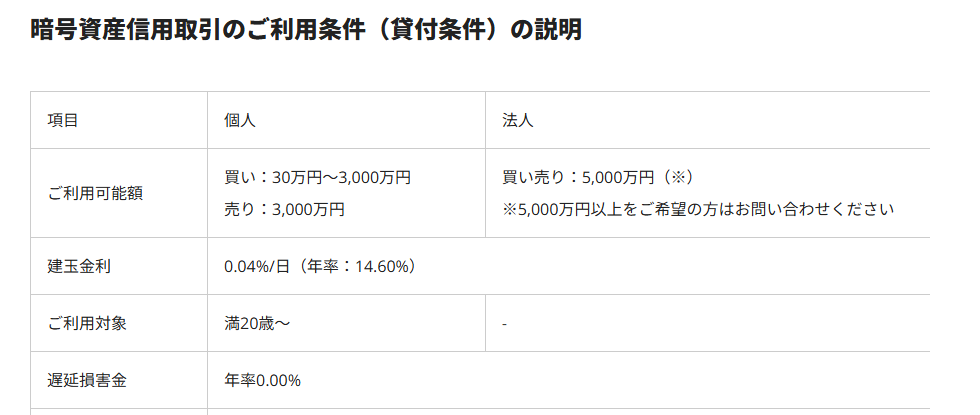
画像はbitbank公式のご利用条件の表で、個人の利用可能額と建玉金利0.04%/日、満20歳からという利用対象が上から順に載っています。
信用取引を使えるのは満20歳以上の方で、20歳未満は申し込めません。
利用できる金額にも上限があり、個人は買いが30万円〜3,000万円、売りが3,000万円と案内されています。
法人は買いと売りで5,000万円で、それ以上を希望する場合は問い合わせる形です。
保証人は不要で、担保は日本円とbitbankが認める暗号資産になります。
| 項目 | 個人 | 法人 |
|---|---|---|
| 利用可能額 | 買い:30万円〜3,000万円 売り:3,000万円 |
買い売り:5,000万円 |
| 建玉金利 | 0.04%/日(年率14.60%) | 0.04%/日(年率14.60%) |
| 利用対象 | 満20歳以上 | - |
| 保証人 | 不要 | 不要 |
重要度:★★★★☆申し込みから取引開始までの流れ
申し込みから取引を始めるまでは、おおまかに次の順番で進みます。
信用取引を始めるまでの流れ
- bitbankの口座を開設し、本人確認を済ませる
- ログイン後、信用取引のお申込画面から申し込む
- 在籍確認書類と収入証明書を提出する
- 審査の結果を待つ
- 現物口座に日本円を入金し、保証金として使う
保証金は、現物口座に入っている日本円と暗号資産がそのまま使われます。
別の口座へ資金を振り替える手間がないのは便利ですが、裏を返すと現物口座の資産がすべて追証の判定に使われるということです。
なお、「貸して増やす」で貸し出し中の資産や、出金申請中の資産は保証金に含まれません。
重要度:★★★☆☆最初は少額で注文の流れを確かめる
審査に通ったら、いきなり大きな金額で建てるのではなく、少額で一度注文から決済までを試しておくと安心です。
最小注文数量はBTC/JPYで0.0001BTCなので、少額でも実際の画面で建玉や保証金率の表示を確認できます。
保証金率は「受入保証金合計額÷保有している建玉の額」で表示され、50%を下回ると15時の追証の対象になる目安です。
画面のどこに保証金率が出るのかを最初に覚えておくと、相場が動いたときに慌てずに済みます。
bitbankのレバレッジ取引のメリットとデメリット
2倍だけなら、bitbankで取引するメリットってあるの?
売りから入れて、現物をそのまま保証金にできる点が強みです。
評判や口コミで倍率の低さが話題になることはありますが、先ほどのとおり国内の個人は2倍が共通の上限です。
比べるべきなのは倍率ではなく、コストや使い勝手、取り扱い銘柄の違いです。
重要度:★★★★☆bitbankのレバレッジ取引のメリット
bitbankの信用取引の良いところ
- 売りから入れるので、値下がりの局面でも利益を狙える
- 現物口座の日本円と暗号資産をそのまま保証金にできる
- 板取引なので、メイカー注文なら売買手数料を抑えられる
- 国内登録の暗号資産交換業者で、日本語のサポートで完結する
- 建玉は平均取得価格でまとめて管理され、損益が読みやすい
特に便利なのが、売りから入れる点です。
現物でビットコインを長く持っている方が、値下がりが心配な時期だけ信用取引で売りを建てておけば、現物の含み損を売りの利益で和らげることができます。
売っていない現物をそのまま持ち続けられるので、手放したくない資産を守る使い方として検討する価値があります。
重要度:★★★★☆bitbankのレバレッジ取引のデメリット
bitbankの信用取引の気をつけたいところ
- 個人のレバレッジは2倍までで、少ない資金で大きく狙う取引には向かない
- 信用取引できるのはBTC・XRP・ETH・DOGE・SOLの5ペアだけ
- 建玉金利が1日0.04%かかり、長く持つほどコストが増える
- 申し込みに在籍確認書類と収入証明書が必要になる
- 2倍いっぱいに建てると追証の余白がほとんどない
どれも、事前に知っていれば対策できるものばかりです。
倍率は1.5倍以下に抑え、持つ期間はできるだけ短くし、取引したい銘柄が5ペアに入っているかを先に確認しておけば、困る場面はぐっと減ります。
重要度:★★★☆☆評判や口コミを見るときの注意点
SNSや比較サイトの評判を見るときは、情報がいつの時点のものかを必ず確かめてください。
信用取引に対応するペアや手数料の料率は、キャンペーンや改定で変わることがあります。
特に法人の倍率を「2倍」と書いている情報は、個人のルールと混同している可能性があります。
最終的な判断は、bitbank公式の信用取引ルールと手数料ページの内容を正にするのが確実です。
bitbankのレバレッジが向いている人と使い方のポイント
初心者でもbitbankのレバレッジを使って大丈夫なの?
倍率を低めにして短期間だけ使えば、管理しやすいです。
bitbankのレバレッジ取引は、使い方しだいで守りにも攻めにもなります。
どんな人に合っているかと、失敗しないためのポイントを整理しておきます。
重要度:★★★★☆向いているのは現物を持っている国内志向の人
bitbankのレバレッジが向いているのは、次のような方です。
bitbankのレバレッジが合う人
- すでにbitbankで現物を持っていて、値下がりに備えたい人
- 日本の登録業者で、日本語のサポートを受けながら取引したい人
- 高い倍率よりも、倍率を抑えた短期の売買をしたい人
- ビットコインやイーサリアムなど主要な銘柄を中心に取引したい人
逆に、何十倍もの倍率で少ない資金から大きな利益を狙いたい方には、国内の信用取引そのものが合いません。
高い倍率を扱う業者は海外の業者が中心で、日本の登録業者ではない点やゼロカットの仕組みなど、別の観点で比べる必要があります。
重要度:★★★★★損失を広げないための3つのルール
bitbankでレバレッジ取引をするなら、最初に自分のルールを決めておくことをおすすめします。
始める前に決めておきたいこと
- 実際に使う倍率は1.5倍以下にする
- 建玉を持つ期間の上限を決め、金利が膨らむ前に決済する
- 保証金は日本円で入れ、毎日15時の前に保証金率を確認する
特に3つ目の15時の確認は大切です。
追証の判定は毎日15時なので、その前に保証金率を見て、足りなければ入金するか建玉を減らしておけば、追証そのものを避けられます。
重要度:★★★☆☆確定申告では年間取引報告書を使う
信用取引で出た利益も、暗号資産の取引による所得として確定申告の対象になります。
bitbankの信用取引ルールでは、確定申告の際にbitbankが発行する年間取引報告書を使い、個別法による譲渡損益を申告するよう案内しています。
建玉の管理は平均法ですが、報告書は個別法で作られている点がややこしいので、自分で計算し直さずに報告書をそのまま使うのが確実です。
暗号資産の税金は制度の見直しも議論されているため、申告の前には国税庁の最新の案内もあわせて確認してください。
bitbankのレバレッジに関するよくある質問
bitbankのレバレッジは何倍までかけられますか
個人口座は2倍です。法人口座は、日本暗号資産等取引業協会が公表するリスク想定比率をもとにbitbankが算出した比率の逆数で決まり、銘柄によって倍率が変わります。協会が比率を公表していない銘柄は、法人でも2倍が適用されます。
bitbankの信用取引の手数料はいくらですか
売買手数料は公式の手数料ページの料率に基づき、2026年2月2日時点ではBTC/JPYがメイカー0.00%・テイカー0.10%、そのほかのペアはメイカー−0.02%・テイカー0.12%です。信用取引では新規と決済の両方で発生し、決済時にまとめて徴収されます。これとは別に建玉金利がかかります。
建玉金利はいつ、どれくらいかかりますか
建玉金利は0.04%/日(年率14.60%)で、建玉を持っている期間中に日割りで毎日計上されます。20万円分の建玉を30日持つと約2,400円が目安です。一部を決済しても、残った建玉には引き続き金利がかかります。
追証が出たらどうすればいいですか
毎日15時の判定で追証が発生したら、基準時から24時間以内に解消する必要があります。日本円の入金、暗号資産の預け入れ、現物で持っている暗号資産の売却、建玉の決済のいずれかで解消できます。期限までに解消できないと、保有中の建玉はすべて強制決済されます。
bitbankの信用取引で売りから入ることはできますか
できます。個人の場合、売りの利用可能額は3,000万円と案内されています。現物のビットコインを持ったまま、値下がりに備えて売りを建てておくといった使い方も可能です。
信用取引の申し込みに収入証明書は必ず必要ですか
個人の場合、公式の案内では在籍確認書類と収入証明書が必要とされています。法人の場合は貸借対照表です。書類の詳しい条件はbitbankの公式FAQに載っているので、申し込む前に確認してください。
「貸して増やす」で貸している暗号資産も保証金になりますか
なりません。bitbankの信用取引では現物口座の日本円と暗号資産が保証金になりますが、貸して増やすで利用中の資産と出金申請中の資産は除かれます。また暗号資産は掛目0.5で評価されるため、時価の半分として数えられます。
bitbankのレバレッジのまとめ
bitbankのレバレッジは、個人口座が一律2倍、法人口座は協会のリスク想定比率の逆数で銘柄ごとに決まります。
信用取引ができるのはBTC・XRP・ETH・DOGE・SOLの5ペアです。
コストは新規と決済にかかる売買手数料と、1日0.04%の建玉金利の2つで、長く持つほど金利の比重が大きくなります。
そして何より大切なのが、2倍いっぱいに建てると維持必要保証金額とちょうど同じ保証金になり、追証の余白がほとんど残らないことです。
毎日15時に追証が判定され、保証金が建玉金額の25%を下回ると時間に関係なく強制決済が発動します。
実際に使う倍率は1.5倍以下に抑え、保証金は日本円で入れ、持つ期間を短くするだけで、失敗のリスクは大きく下げられます。
申し込みには在籍確認書類と収入証明書が必要なので、先に書類を準備しておくと審査までがスムーズです。
bitbankの強みは、現物口座の資産をそのまま保証金にして、売りからも入れる点にあります。
いま持っている暗号資産を守りながら取引の幅を広げたい方は、まずは少額から信用取引を試してみてください。
