
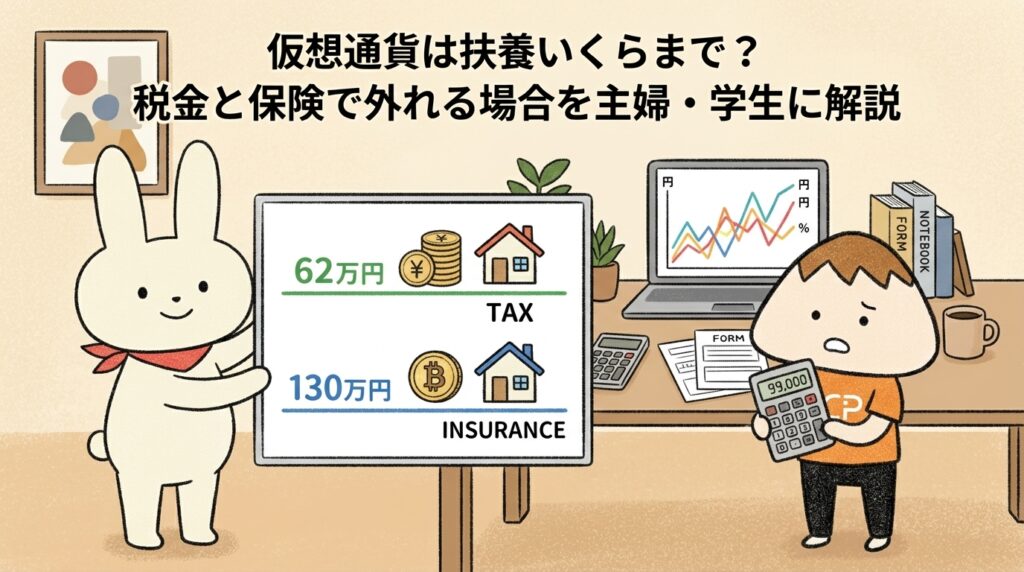
仮想通貨の利益は扶養いくらまで?税金と保険で条件が違う
扶養って1つじゃないの?
税金の扶養と健康保険の扶養は別の制度で、見る金額も違います。
「扶養に入っている」と言うとき、実は2つの扶養がまざって使われています。
1つは、夫や親の所得税・住民税が安くなる「税金の扶養」です。
もう1つは、夫や親の健康保険に保険料なしで入れる「社会保険の扶養」です。
仮想通貨(暗号資産)の利益がいくらまでなら扶養に残れるかは、この2つで答えが変わるので、分けて考えるのが大切です。
税金の扶養は合計所得62万円以下(2026年分から)
税金の扶養に入れるかどうかは、1年間(1月〜12月)の「合計所得金額」で決まります。
基準は2025年分が58万円以下で、2026年分からは62万円以下に引き上げられました。
仮想通貨の利益しか収入がない専業主婦や学生なら、2026年に確定した仮想通貨の所得が62万円以下であれば、税金の扶養に残れる計算です。
ただし、この金額は税制改正で毎年のように見直されているので、申告する年の基準を国税庁のサイトで必ず確認してください。
社会保険の扶養は年収130万円未満
健康保険の扶養に入れるかどうかは、これから1年間に見込まれる「収入」で決まります。
基準は原則として年収130万円未満で、19歳以上23歳未満の子ども(配偶者を除く)は2025年10月から150万円未満に広がりました。
税金の扶養と違って、1月〜12月で区切るのではなく「今後1年間にどれくらいの収入が続きそうか」で判断するのが特徴です。
仮想通貨の利益をこの収入に含めるかどうかは、加入している健康保険組合や協会けんぽによって扱いが違うので、心配なときは扶養に入れている家族の勤務先を通じて確認しましょう。
住民税の扶養は所得税と1年ずれて反映される
税金の扶養には、所得税だけでなく住民税の扶養もあります。
住民税は前の年の所得をもとに計算されるので、2026年分の改正(62万円以下)が住民税に反映されるのは2027年度分からです。
そのため、同じ年の所得でも所得税と住民税で基準の数字が違って見えることがありますが、仕組みとしては「税金の扶養は所得で見る」という点は変わりません。
家族の年末調整では、扶養に入っている人の見込み所得を書く欄があるので、仮想通貨の利益が出そうな年は早めに家族へ伝えておくと手続きがスムーズです。
「所得」と「収入」の違いを押さえておく
扶養の話がややこしくなるのは、「所得」と「収入」という似た言葉が出てくるからです。
収入は入ってきたお金の合計で、所得は収入から経費や控除を引いた残りの金額です。
仮想通貨の場合、売った金額そのものではなく、売った金額から買ったときの金額と手数料を引いた「もうけ」の部分が所得になります。
| 項目 | 税金の扶養 | 社会保険の扶養 |
|---|---|---|
| 何が得になるか | 家族の所得税・住民税が下がる | 自分の健康保険料・年金保険料がかからない |
| 見る金額 | 合計所得金額 | 今後1年間の見込み収入 |
| 基準 | 62万円以下(2025年分は58万円以下) | 130万円未満(19〜22歳は150万円未満) |
| 期間の区切り | 1月〜12月 | これから1年間の見込み |
※2026年10月時点の情報です。基準は改正されることがあるため、国税庁・加入先の健康保険で最新の内容を確認してください。
扶養の判定に使う仮想通貨の所得の計算方法
ビットコインを持ってるだけで値上がりしたら、それも所得になるの?
持っているだけなら所得にならず、売ったり交換したりしたときに計算します。
扶養の基準と比べる前に、自分の仮想通貨の所得がいくらになるのかを正しく計算できるようにしておきましょう。
ここを勘違いしていると、まだ余裕があると思っていたのに基準を超えていた、ということが起きます。
所得は売却額から取得費と手数料を引いた金額
仮想通貨の所得は、原則として「雑所得」という区分になります。
計算の基本は「売った金額 −(買ったときの金額+手数料)」です。
たとえば10万円で買ったビットコインを25万円で売り、手数料が1,000円かかった場合、所得は14万9,000円です。
同じ通貨を何回にも分けて買っている場合は、買った金額の平均(移動平均法か総平均法)で取得費を出すので、取引の記録は必ず残しておきましょう。
たとえば1回目に10万円、2回目に20万円で同じ量のビットコインを買い、その半分を売った場合は、平均の15万円をもとに売った分の取得費を計算します。
最初に安く買った分だけを売ったことにして所得を小さく見せる、という計算はできないので注意してください。
仮想通貨どうしの交換や買い物も計算の対象
所得が出るのは、日本円に戻したときだけではありません。
ビットコインでイーサリアムを買ったときや、仮想通貨で買い物をしたときも、その時点の時価で売ったのと同じ扱いになります。
また、ステーキングやレンディングで受け取った報酬も、受け取った時点の時価が所得になります。
日本円に戻していないから所得はゼロと考えていると、扶養の基準を知らないうちに超えてしまうので注意してください。
パート・アルバイトの給与と合計して判定する
税金の扶養は、仮想通貨の所得だけでなく、パートやアルバイトの給与所得とも合計した金額で判定します。
給与所得は、給与の収入から給与所得控除を引いた金額で、2026年分は給与収入が136万円以下なら、給与だけで合計所得62万円以下に収まる計算です。
つまり、パートの給与が多いほど、仮想通貨の利益に使える枠は小さくなります。
パート収入がある人の計算例(2026年分)
- パート収入100万円の場合:給与所得は26万円(100万円−給与所得控除74万円)
- 合計所得62万円まで:残りは36万円
- 仮想通貨の所得が36万円を超えると:税金の扶養から外れる
※給与所得控除の額は2026年分の改正後の最低額で計算しています。実際の額は国税庁の資料で確認してください。
損失が出た年の扱いにも注意
同じ年の中なら、ある通貨の利益と別の通貨の損失を差し引いて、仮想通貨全体の所得を計算できます。
一方で、雑所得の損失は給与の所得と差し引くことができず、翌年に繰り越すこともできません。
今年は損をしたから来年の利益と相殺できる、ということはないので、年ごとに区切って考えるのが基本です。
主婦・学生が仮想通貨で扶養から外れる条件
主婦と学生だと、外れる金額は同じなの?
主婦と学生で使える控除が違うので、金額の線も少し変わります。
ここからは、扶養に入っている人の立場ごとに、どこまでの利益なら大丈夫かを見ていきましょう。
同じ62万円・130万円でも、配偶者か子どもかで扱いが変わるところがあります。
主婦は配偶者控除から配偶者特別控除へ段階的に変わる
夫の扶養に入っている主婦の場合、合計所得が62万円以下なら、夫は「配偶者控除」を受けられます(2026年分)。
62万円を超えても、すぐに夫の控除がゼロになるわけではなく、合計所得133万円以下までは「配偶者特別控除」として段階的に減っていきます。
そのため、税金の面では62万円を少し超えても家族の負担が急に増えるわけではありません。
ただし、夫の合計所得が1,000万円を超える場合は、配偶者控除・配偶者特別控除のどちらも受けられない点に気をつけてください。
学生は特定親族特別控除で123万円まで段階的
親の扶養に入っている学生のうち、年末時点で19歳以上23歳未満の子どもは、2025年分から「特定親族特別控除」の対象になりました。
合計所得が62万円を超えても123万円以下なら、親は段階的に減った控除を受けられます(2026年分の目安)。
社会保険の扶養も、19〜22歳は年収150万円未満まで広がっているので、大学生がアルバイトと仮想通貨を両立しやすい形になっています。
ただし、親の勤務先によっては家族手当の条件を独自に決めていることがあるので、仕送りや手当が減らないかは親に一度確認しておくと安心です。
社会保険は健康保険の判断で外れることがある
社会保険の扶養は、健康保険が「この人の収入は今後1年で130万円(または150万円)以上になりそうか」で判断します。
仮想通貨の利益を継続的な収入とみなすかどうかは保険者によって違い、確定申告書の提出を求められることもあります。
一時的な利益で翌年は続かないと説明できる場合もありますが、毎年のように大きな利益が出ていると、収入として扱われやすくなります。
| 立場 | 税金の扶養 | 社会保険の扶養 |
|---|---|---|
| 専業主婦(収入は仮想通貨だけ) | 所得62万円以下で配偶者控除、133万円以下まで特別控除 | 年収130万円未満 |
| パート主婦 | 給与所得と仮想通貨の合計で判定 | 給与と合わせて130万円未満 |
| 19〜22歳の学生 | 所得62万円以下、123万円以下まで特定親族特別控除 | 年収150万円未満 |
| 18歳以下・23歳以上の子ども | 所得62万円以下 | 年収130万円未満 |
仮想通貨で扶養から外れるとどうなる?税金と保険の負担
もし扶養から外れちゃったら、どれくらいお金が増えるの?
一番重いのは社会保険の扶養から外れて保険料を自分で払う場合です。
扶養から外れたときの負担は、税金の扶養か社会保険の扶養かで大きさがまったく違います。
どちらが重いのかを知っておくと、どの線を優先して守るべきかが見えてきます。
税金の扶養から外れると家族の税金が増える
税金の扶養から外れると、夫や親の所得税と住民税が上がります。
たとえば配偶者控除38万円が受けられなくなった場合、夫の所得税率が10%なら所得税が約3万8,000円、住民税の控除33万円分で約3万3,000円、合わせて年7万円ほどの増加が目安です。
主婦の場合は配偶者特別控除で段階的に減るので、所得が62万円を少し超えた程度なら、増える税金はこれより小さくなります。
社会保険の扶養から外れると保険料を自分で払う
社会保険の扶養から外れると、自分で国民健康保険と国民年金に入るか、勤務先の社会保険に加入することになります。
国民年金だけでも月1万7,000円台、年間で20万円を超える負担になり、ここに国民健康保険料が加わります。
国民健康保険料は住んでいる市区町村と所得で変わりますが、合わせると年間で数十万円の負担になることもあるため、130万円の線は特に意識しておきたいところです。
勤務先の家族手当がなくなることもある
夫や親の勤務先によっては、扶養している家族がいる社員に家族手当を出しています。
この手当の条件は会社が独自に決めていて、「税金の扶養に入っていること」や「年収103万円以下」などを条件にしている会社もあります。
月に1万円の手当でも年間12万円になるので、仮想通貨の利益より手当がなくなるほうが大きい、ということもあり得ます。
扶養から外れたときの主な負担
- 税金の扶養:家族の所得税・住民税が上がる
- 社会保険の扶養:国民健康保険・国民年金を自分で払う
- 家族手当:会社の条件しだいで支給が止まる
仮想通貨で利益が出た主婦の税金と確定申告が必要な場合
扶養内の主婦でも、仮想通貨の確定申告はしないといけないの?
所得税は不要なことが多いですが、住民税の申告は必要になることがあります。
扶養に入っているかどうかと、自分が税金を払うかどうかは別の話です。
扶養内でも、利益が出たら手続きが必要になる場合があるので、ここで整理しておきましょう。
所得税は基礎控除の範囲内ならかからない
専業主婦や学生など、給与をもらっていない人は、合計所得が基礎控除の金額以下なら所得税はかかりません。
基礎控除は扶養の基準(62万円)より高く設定されているので、扶養内に収まっている限り、所得税がかかることは基本的にありません。
会社員の「給与以外の所得が20万円を超えたら確定申告」というルールは、年末調整を受けている人向けのものなので、専業主婦には当てはまらない点も覚えておきましょう。
住民税は所得税より少ない所得でかかる
住民税は、所得税よりも低い所得で課税が始まります。
自治体によって基準は少し違いますが、仮想通貨の所得が数十万円あると、所得税はゼロでも住民税だけかかることがあります。
所得税の確定申告をしない場合でも、市区町村に住民税の申告をする必要があるので、利益が出た年は住んでいる自治体の窓口かサイトで確認してください。
パート主婦は20万円の基準もあわせて確認する
パートで年末調整を受けている主婦は、仮想通貨など給与以外の所得が年20万円を超えると、所得税の確定申告が必要になる場合があります。
確定申告の期間は、利益が出た年の翌年2月16日から3月15日までです。
国税庁の「確定申告書等作成コーナー」を使えば、スマホやパソコンから申告書を作れます。
申告の前には、取引所からダウンロードした取引履歴や年間取引報告書を手元にそろえ、仮想通貨の所得を雑所得として入力します。
複数の取引所を使っている場合は、取引所ごとの損益を合計する必要があるので、どの取引所で何を買ったかをメモしておくと計算が楽になります。
計算方法が分からないときは、国税庁が公開している「暗号資産の計算書」を使うと、取得費と所得を表に沿って計算できます。
無申告にすると扶養の判定もさかのぼって変わる
「少額だからバレないだろう」と申告をしないでおくと、あとで税務署から連絡が来たときに、本来の税金に加えて無申告加算税や延滞税がかかります。
さらに、所得が判明した結果、扶養の基準を超えていたことが分かると、家族の年末調整や確定申告もさかのぼって修正が必要になります。
税務署は取引所に取引の記録を照会でき、レバレッジ取引は取引所から税務署へ支払調書も出ているので、申告しなければ分からないとは考えないでください。
扶養内で仮想通貨の取引を続ける方法と必要な準備
扶養から外れないように取引するには、何に気をつければいいの?
年の途中で所得を計算して、利益を確定する時期を調整するのがコツです。
扶養の基準は「いつ利益を確定させたか」で決まるので、取引の仕方しだいで調整できる部分があります。
扶養内で長く続けたい人は、次の4つを習慣にしておくと安心です。
年の途中で所得を計算しておく重要度:★★★★★
年末になってから計算すると、すでに基準を超えていて手遅れということがあります。
10月か11月ごろに一度、その年の売却や交換の記録から所得を計算しておくと、残りの枠が分かります。
取引所によっては年間の損益をまとめた「年間取引報告書」を出してくれるので、使っている取引所の提供時期も確認しておきましょう。
利益を確定する年を分ける重要度:★★★★☆
税金の扶養は1月〜12月の所得で判定するので、年内に枠を超えそうなら、売るのを翌年1月以降にずらすという方法があります。
たとえば利益が50万円出ている通貨を全部12月に売るのではなく、半分を1月に売れば、所得を2年に分けられます。
ただし、売るのを待っている間に価格が下がるおそれもあるので、税金のためだけに売り時を大きくずらすのはおすすめできません。
含み損の通貨で利益を調整する重要度:★★★☆☆
同じ年の仮想通貨の利益と損失は差し引けるので、値下がりしている通貨を年内に売ると、その年の所得を小さくできます。
もう持ち続ける理由がない通貨なら、年末の整理として売っておくのも1つの手です。
一方で、損失を出すためだけに売って同じ通貨をすぐ買い直す取引は、税務上の扱いが問題になることもあるので、迷ったら税理士や税務署に相談してください。
取引の記録が残りやすい国内取引所を使う重要度:★★★★☆
扶養の判定や申告で困らないためには、取引の記録を後から取り出しやすい取引所を選ぶことが大切です。
国内の取引所なら日本円での取引履歴をダウンロードでき、年間取引報告書も用意されていることが多いので、所得の計算がしやすくなります。
複数の取引所や海外の取引所に分けると記録を集める手間が増えるので、扶養内で少額から始める人は、まず国内の取引所1つにまとめるのがおすすめです。
扶養内で続けるためのチェックリスト
- 10〜11月にその年の所得を計算する
- 税金の扶養は62万円、社会保険は130万円を目安にする
- 仮想通貨どうしの交換や報酬も所得に入れる
- 取引履歴と年間取引報告書を保存する
仮想通貨の扶養に関するよくある質問
仮想通貨の利益が62万円を1円でも超えたら扶養から外れますか?
税金の扶養(扶養控除・配偶者控除)は62万円を超えると対象外になります。ただし主婦なら配偶者特別控除、19〜22歳の学生なら特定親族特別控除で、家族の控除は段階的に減るだけなので、急に負担が跳ね上がるわけではありません。
仮想通貨を買っただけで扶養に影響しますか?
買っただけ、持っているだけでは所得にならないので、扶養には影響しません。売ったとき、別の仮想通貨と交換したとき、買い物に使ったときに所得が計算されます。
夫に知られずに仮想通貨の取引はできますか?
取引自体はできますが、扶養の基準を超えると夫の年末調整や会社の手続きに影響します。所得が出たときは夫の税金や保険にも関わるため、事前に相談しておくほうがトラブルを防げます。
大学生がアルバイトと仮想通貨の両方で収入がある場合はどうなりますか?
税金の扶養は、アルバイトの給与所得と仮想通貨の所得を合計して判定します。19〜22歳なら合計所得123万円以下まで特定親族特別控除があり、社会保険の扶養は年収150万円未満が目安です。
扶養の判定で仮想通貨の損失は差し引けますか?
同じ年の仮想通貨の利益と損失は差し引けます。ただし、給与の所得と差し引くことや、損失を翌年に繰り越すことはできません。
税理士に相談したほうがいいのはどんなときですか?
取引の回数が多く計算が複雑なとき、海外の取引所やDeFiを使っているとき、扶養の基準ぎりぎりで判断に迷うときは、税理士への相談がおすすめです。少額なら税務署の電話相談でも基本的なことは教えてもらえます。
仮想通貨の税金は今後変わる予定がありますか?
2026年度の税制改正で、一定の仮想通貨の利益を株と同じ約20%の申告分離課税にする方向が決まり、始まるのは2028年からとみられています。始まる時期や扶養の判定への影響はまだ先の話なので、取引する年の制度を確認するようにしてください。
仮想通貨の扶養はいくらまでかのまとめ
仮想通貨の利益で扶養から外れるかどうかは、税金の扶養と社会保険の扶養に分けて考えるのが基本です。
税金の扶養は1月〜12月の合計所得で判定し、2026年分からは62万円以下が目安です。
社会保険の扶養は今後1年間の見込み収入で判定し、原則130万円未満、19〜22歳の子どもは150万円未満です。
パートやアルバイトの給与がある人は、給与所得と仮想通貨の所得を合計して判定するので、仮想通貨に使える枠はそのぶん小さくなります。
扶養内でも住民税の申告が必要になることがあるため、利益が出た年は手続きを確認し、取引の記録を残しておきましょう。
扶養内で無理なく始めたい人は、取引履歴を取り出しやすい国内の取引所で、少額から始めるのがおすすめです。
