
仮想通貨の確定申告はいくらから必要?申告が必要な人の条件
利益が少しでも出たら、必ず確定申告しないといけないの?
会社員は年20万円以下なら所得税の申告は不要ですが、住民税は別です。
仮想通貨(暗号資産)の確定申告が必要かどうかは、利益の金額と、あなたの働き方によって変わります。
ここでいう「利益」は売却した金額ではなく、売却額から取得価額や手数料などの必要経費を引いた「所得」の金額です。
たとえば10万円で買ったビットコインを30万円で売った場合、所得は20万円になります。
まずは自分がどのパターンに当てはまるかを確認しましょう。
会社員は給与以外の所得が年20万円を超えると申告が必要重要度:★★★★★
会社に勤めていて年末調整を受けている人は、仮想通貨を含む給与以外の所得の合計が年20万円を超えると確定申告が必要です。
この20万円は仮想通貨だけでなく、副業の雑所得やアフィリエイト収入なども合計した金額で判断します。
仮想通貨の利益が15万円、副業の所得が10万円なら合計25万円となり、申告が必要です。
なお、給与の収入が2,000万円を超える人や、2か所以上から給与をもらっている人は、20万円以下でも申告が必要になる場合があります。
個人事業主・フリーランス・無職・学生・主婦の場合重要度:★★★★☆
個人事業主やフリーランスは、もともと事業の確定申告をしているはずなので、仮想通貨の所得もその申告に合算します。
会社員ではない無職の人や学生、専業主婦(主夫)の場合は「20万円ルール」がありません。
この場合は、仮想通貨を含む1年間の所得の合計が基礎控除などの所得控除を超えるかどうかで、申告が必要かが決まります。
基礎控除の金額は税制改正で見直されているので、申告する年の金額を国税庁のサイトで確認してください。
また、学生や主婦が家族の扶養に入っている場合、仮想通貨の所得が増えると扶養から外れて家族の税金が増えることがあります。
利益が出そうなときは、売る前に家族と相談しておくと安心です。
20万円以下でも住民税の申告は必要重要度:★★★★★
見落としやすいのが住民税です。
「20万円以下なら申告不要」というルールは所得税だけのもので、住民税には20万円以下の申告不要ルールがありません。
所得税の確定申告をしない場合でも、住んでいる市区町村に住民税の申告をする必要があります。
20万円以下でも確定申告をしたほうがいいケース
- 医療費控除やふるさと納税(ワンストップ特例を使わない場合)で確定申告をする
- 住宅ローン控除の1年目で確定申告をする
- 副業など仮想通貨以外の所得と合わせると20万円を超える
確定申告をする場合は、20万円以下の仮想通貨の所得も含めてすべて申告する必要があります。
| 働き方 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 会社員(年末調整あり) | 給与以外の所得が年20万円超で必要 | 20万円以下でも必要 |
| 個人事業主・フリーランス | 事業の申告に合算して必要 | 確定申告をすれば不要 |
| 無職・学生・主婦 | 所得の合計が所得控除を超えると必要 | 所得があれば必要 |
※2026年10月時点の制度。基礎控除などの金額は申告する年の国税庁の案内で確認してください。
仮想通貨の税金がかかるタイミングと雑所得の税率
円に換えていなければ、税金はかからないって聞いたけど本当なの?
いいえ、別の仮想通貨との交換や買い物でも課税されます。
確定申告の計算をする前に、どの取引で利益が確定するのかを正しく知っておく必要があります。
ここを勘違いすると、申告すべき所得が漏れてしまいます。
税金がかかる6つのタイミング
仮想通貨の利益に税金がかかるのは、主に次の6つの場面です。
利益が確定して課税対象になる取引
- 仮想通貨を売却して日本円に換えたとき
- 仮想通貨で別の仮想通貨を購入したとき(例: ビットコインでイーサリアムを買う)
- 仮想通貨で商品やサービスの代金を支払ったとき
- マイニングやステーキングで報酬を受け取ったとき
- エアドロップなどで仮想通貨をもらったとき(取得時の時価が所得になる場合がある)
- レンディング(貸暗号資産)で貸借料を受け取ったとき
特に注意したいのが2つ目の「仮想通貨どうしの交換」です。
日本円に換えていなくても、交換した時点の時価で売却したものとして利益を計算します。
一方で、仮想通貨を買っただけのときや、持ち続けているだけで値上がりしている「含み益」の状態では税金はかかりません。
自分のウォレットや別の取引所へ送金しただけの場合も、売却ではないので課税されません。
仮想通貨の利益は「雑所得」で総合課税になる
個人が仮想通貨で得た利益は、原則として「雑所得」に分類されます。
雑所得は給与所得などほかの所得と合算して税率が決まる「総合課税」です。
所得が多いほど税率が上がる累進課税で、所得税と住民税を合わせると最大でおよそ55%になります。
| 課税される所得金額 | 所得税率 | 住民税と合わせた目安 |
|---|---|---|
| 195万円以下 | 5% | 15% |
| 195万円超〜330万円以下 | 10% | 20% |
| 330万円超〜695万円以下 | 20% | 30% |
| 695万円超〜900万円以下 | 23% | 33% |
| 900万円超〜1,800万円以下 | 33% | 43% |
| 1,800万円超〜4,000万円以下 | 40% | 50% |
| 4,000万円超 | 45% | 55% |
※所得税にはこのほか復興特別所得税(所得税額の2.1%)がかかります。2026年10月時点。
給与が多い会社員ほど、仮想通貨の利益にかかる税率も高くなる点を覚えておきましょう。
なお、国内取引所のレバレッジ取引(暗号資産のデリバティブ取引)で得た利益も、現時点では現物取引と同じく雑所得の総合課税です。
仮想通貨の損益計算の方法|総平均法と移動平均法
何回も買ったり売ったりしてるんだけど、利益ってどうやって計算するの?
総平均法か移動平均法で取得価額を出し、売却額との差を求めます。
確定申告でいちばん手間がかかるのが、この損益計算です。
同じ銘柄を何度かに分けて買っていると、売った分の「取得価額」がいくらなのかを決める必要があるからです。
利益の基本的な計算式
仮想通貨の所得は、次の式で計算します。
仮想通貨の所得の計算式
所得 = 売却価額 -(1単位あたりの取得価額 × 売却した数量)- 必要経費
売却価額は、日本円に換えた金額や、交換・支払いに使った時点の時価です。
1単位あたりの取得価額を決める方法が、総平均法と移動平均法の2つです。
総平均法と移動平均法の違い
総平均法は、1年間に買った同じ銘柄の購入金額の合計を、購入した数量の合計で割って平均の取得価額を出す方法です。
1年分の取引がそろってから計算するので、計算はシンプルですが、年の途中では利益が確定しません。
移動平均法は、買うたびにその時点で持っている分と合わせて平均の取得価額を計算し直す方法です。
取引のたびに利益が分かる反面、取引回数が多いと計算量が増えます。
| 項目 | 総平均法 | 移動平均法 |
|---|---|---|
| 計算のタイミング | 年に1回まとめて | 購入するたびに |
| 計算の手間 | 少ない | 取引が多いと大きい |
| 年の途中で利益が分かるか | 分からない | 分かる |
| 届出 | 不要(届け出がなければこちら) | 届出が必要 |
届け出をしていない場合は自動的に総平均法で計算することになります。
移動平均法を使いたい場合は、初めて仮想通貨を買った年の確定申告期限までに「暗号資産の評価方法の届出書」を税務署へ出しましょう。
一度選んだ方法をあとから変える場合は、別に承認の申請が必要です。
総平均法での計算例
具体的な数字で、総平均法の計算を見てみましょう。
ある年に、ビットコインを次のように売買したとします。
取引の例(ビットコイン)
- 3月に0.1BTCを50万円で購入
- 6月に0.1BTCを70万円で購入
- 11月に0.1BTCを80万円で売却
1年間の購入金額の合計は120万円、購入数量の合計は0.2BTCです。
1BTCあたりの平均取得価額は、120万円÷0.2BTCで600万円になります。
11月に売った0.1BTCの取得価額は、600万円×0.1BTCで60万円です。
売却額80万円から取得価額60万円を引いた20万円が、この年の所得になります。
取引手数料などの必要経費があれば、さらにそこから差し引けます。
国税庁の計算書や損益計算ツールを使う
手計算が不安な場合は、国税庁が公開している「暗号資産の計算書(総平均法用・移動平均法用)」を使うと便利です。
Excel形式の計算書に、取引所から届く年間取引報告書の数字を入力すると、所得の金額が自動で計算されます。
複数の取引所を使っている人や、仮想通貨どうしの交換が多い人は、取引履歴を読み込んで損益を計算する民間の損益計算ツールを使う方法もあります。
どの方法でも、計算の元になる取引履歴は自分で保存しておくことが大切です。
仮想通貨の確定申告に必要な書類と準備
申告するときって、どんな書類をそろえておけばいいの?
源泉徴収票と年間取引報告書、損益の計算書が中心です。
必要書類を先にそろえておくと、申告書の入力がスムーズに進みます。
申告期間ぎりぎりになって慌てないよう、1月中には準備を始めましょう。
確定申告に必要な書類一覧
仮想通貨の確定申告で用意する主な書類は、次のとおりです。
| 書類 | 入手先 | 使う場面 |
|---|---|---|
| マイナンバーが分かる書類 | マイナンバーカードなど | 申告書への番号の記載 |
| 本人確認書類 | 運転免許証など | 書面で提出するとき |
| 源泉徴収票 | 勤務先 | 給与所得の入力 |
| 年間取引報告書 | 国内の取引所 | 損益計算の元データ |
| 暗号資産の計算書 | 国税庁のサイト | 所得金額の計算 |
| 経費の領収書・控除の証明書 | 各自で保管 | 必要経費・所得控除の入力 |
マイナンバーカードがあれば、本人確認書類を別に用意する必要はありません。
e-Taxで申告する場合は、源泉徴収票の添付や提出を省略できます。
年間取引報告書や計算書は申告書に添付する義務はありませんが、税務署から問い合わせがあったときに説明できるよう、5年分程度は保管しておきましょう。
年間取引報告書のダウンロード方法
国内の取引所では、1年間の取引をまとめた「年間取引報告書」を、翌年の1月ごろから会員ページでダウンロードできるようにしています。
報告書には、その年に買った数量と金額、売った数量と金額、年末に残っている数量などが銘柄ごとにまとめられています。
複数の取引所を使っている場合は、すべての取引所から報告書をダウンロードする必要があります。
利用をやめた取引所でも、その年に取引していれば報告書の対象になるので忘れずに取り寄せましょう。
海外取引所やウォレットの取引は自分で履歴を集める
海外取引所や個人のウォレットでの取引は、年間取引報告書が発行されません。
この場合は取引所の取引履歴をCSVでダウンロードし、取引した時点の円換算レートで自分で損益を計算する必要があります。
海外取引所の中には、日本居住者向けのサービスを終了したところもあり、口座が使えなくなると履歴を取れなくなるおそれがあります。
使っている取引所の取引履歴は、毎年早めにダウンロードして保存しておきましょう。
これから仮想通貨を始める人は、年間取引報告書が発行される国内の取引所を使うと、確定申告の手間を大きく減らせます。
確定申告書等作成コーナーでの仮想通貨の申告のやり方
書類はそろったけど、申告書ってどうやって作るの?
国税庁の作成コーナーなら、画面に沿って入力するだけで作れますよ。
確定申告書は、国税庁のサイトにある「確定申告書等作成コーナー」で作るのがいちばん簡単です。
パソコンでもスマートフォンでも使え、マイナンバーカードがあればそのままe-Taxで提出できます。
申告期間は原則として翌年の2月16日から3月15日までで、2026年分の所得は2027年に申告します。
全体の流れは、次の5ステップです。
仮想通貨の確定申告の流れ
- 確定申告書等作成コーナーを開いて提出方法を選ぶ
- 所得税の申告書の作成を始める
- 給与所得など仮想通貨以外の収入を入力する
- 雑所得の欄に仮想通貨の所得を入力する
- 所得控除を入力し、税額を確認して提出する
STEP1:作成コーナーを開いて提出方法を選ぶ
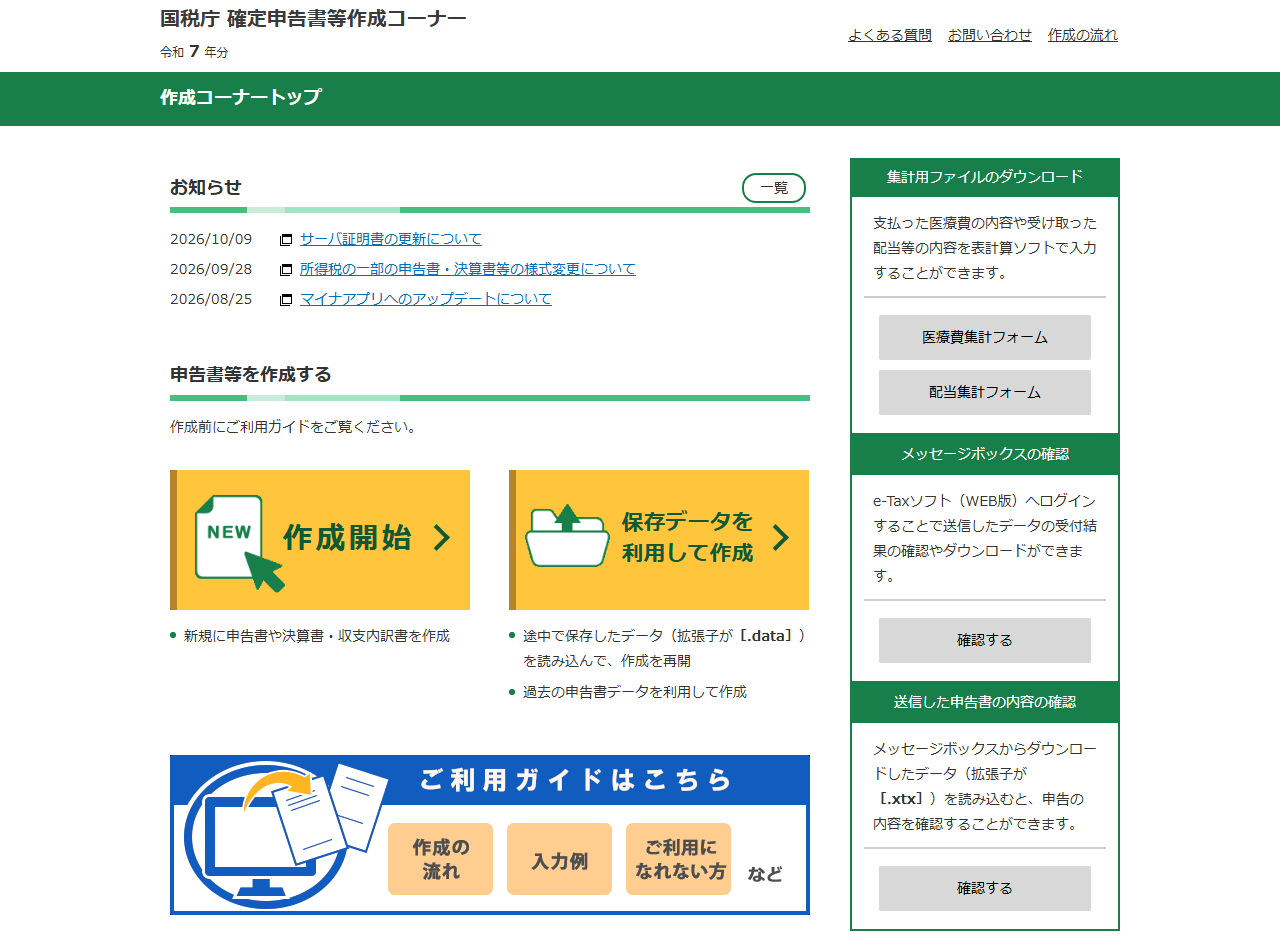
国税庁の確定申告書等作成コーナーを開き、「作成開始」を選びます。
画像の左側にある黄色の「作成開始」ボタンが新しく申告書を作る入口で、右隣の「保存データを利用して作成」は途中で保存したデータから再開するときに使います。
提出方法は、マイナンバーカードを使ったe-Tax、IDとパスワードを使ったe-Tax、印刷して郵送か税務署へ持参、の3つから選びます。
スマートフォンでマイナンバーカードを読み取れる人は、e-Taxを選ぶと自宅で提出まで完了できます。
STEP2:所得税の申告書の作成を始める
作成する書類として「所得税」を選び、生年月日などの基本情報を入力します。
マイナポータルと連携すると、医療費やふるさと納税などの控除の情報を自動で取り込めるので、入力の手間を減らせます。
STEP3:給与所得など仮想通貨以外の収入を入力する
会社員の場合は、源泉徴収票の金額を見ながら給与所得を入力します。
支払金額、給与所得控除後の金額、源泉徴収税額などを、源泉徴収票の同じ欄からそのまま書き写せば大丈夫です。
STEP4:雑所得の欄に仮想通貨の所得を入力する
収入金額等の入力画面で「雑所得(業務・その他)」を選び、「その他」の区分に入力します。
種目には「暗号資産」、所得の生ずる場所には利用した取引所の名前を入力します。
収入金額には売却価額などの合計を、必要経費には取得価額と手数料などの合計を入力します。
取引所を複数使っている場合は、取引所ごとに分けて入力するか、計算書でまとめた金額を入力します。
STEP5:所得控除を入力し、税額を確認して提出する
社会保険料控除、生命保険料控除、医療費控除などの所得控除を入力すると、納める税金の額が表示されます。
内容を確認したら、e-Taxなら送信、書面なら印刷して税務署に提出します。
納税の期限も3月15日なので、口座振替やクレジットカード、スマホ決済など、使いやすい方法で忘れずに納付しましょう。
仮想通貨の確定申告で損をしないための注意点
申告し忘れたら、どれくらい困ったことになるの?
本来の税金に加えて、無申告加算税や延滞税がかかります。
最後に、仮想通貨の確定申告で知っておきたい注意点をまとめます。
知らないと税金を多く払ってしまったり、ペナルティを受けたりするポイントです。
経費にできるものは漏れなく計上する重要度:★★★★☆
仮想通貨の取引のためにかかった費用は、必要経費として所得から差し引けます。
経費にできる主な費用
- 取引手数料や送金手数料
- 損益計算ツールの利用料
- 仮想通貨の勉強に使った書籍代
- 取引に使ったパソコンや通信費(取引に使った割合分)
パソコンや通信費のようにプライベートでも使うものは、取引に使った割合だけを経費にします。
経費の根拠を説明できるよう、領収書や利用明細は保管しておきましょう。
損失はほかの所得と相殺できず繰り越しもできない重要度:★★★★☆
仮想通貨で損失が出た場合、同じ雑所得の中であれば、ほかの仮想通貨の利益などと相殺できます。
しかし、給与所得や株式の利益とは相殺できず、翌年以降への繰り越しもできません。
株式投資のように「今年の損失を来年の利益と相殺する」ことはできない点に注意してください。
申告しないと加算税や延滞税がかかる重要度:★★★★★
国内の取引所は、取引の情報を税務署へ報告する仕組みがあります。
申告が必要なのに申告しなかった場合、本来の税金に加えて無申告加算税と延滞税がかかります。
利益をわざと隠したと判断されると、さらに重い重加算税が課されることもあります。
申告漏れに気づいたら、税務署から連絡が来る前に自分から期限後申告や修正申告をすると、加算税が軽くなります。
2028年から申告分離課税(20%)に変わる見込み重要度:★★★☆☆
2026年3月に成立した令和8年度の税制改正で、一定の要件を満たす仮想通貨の利益に、株式と同じ20.315%の申告分離課税を適用する内容が決まりました。
あわせて、損失を3年間繰り越せる仕組みも設けられる予定です。
ただし、適用は改正法の施行日が属する年の翌年1月1日以後の取引からで、2028年1月から始まる見通しとされています。
2026年や2027年の取引は、これまでどおり雑所得の総合課税で申告する必要があります。
また、海外取引所やDEX(分散型取引所)での取引は分離課税の対象外となる見込みなので、制度が変わったあとも総合課税で申告することになります。
確定申告の前に確認したいチェックリスト
- すべての取引所の年間取引報告書をそろえたか
- 仮想通貨どうしの交換や支払いも利益に含めたか
- 総平均法か移動平均法か、届け出に合った方法で計算したか
- 取引手数料などの経費を差し引いたか
- 20万円以下でも住民税の申告を済ませたか
仮想通貨の確定申告のよくある質問
仮想通貨を買っただけで売っていない場合も確定申告は必要ですか?
仮想通貨を日本円で買っただけで、売却や交換、支払いに使っていなければ利益は確定していないため、その仮想通貨について確定申告をする必要はありません。値上がりして含み益が出ていても、手放すまでは課税されません。
仮想通貨の損失が出た年も確定申告は必要ですか?
仮想通貨の所得がマイナスで、ほかに申告が必要な所得もなければ、確定申告は不要です。損失は翌年以降に繰り越せないため、申告しても税金が戻ることはありません。ただし、同じ年に別の仮想通貨で利益が出ている場合は、相殺したうえで申告します。
確定申告の期限を過ぎてしまったらどうすればいいですか?
気づいた時点でできるだけ早く期限後申告をしてください。期限後申告でも確定申告書等作成コーナーから作成できます。無申告加算税と延滞税がかかりますが、税務署から指摘を受ける前に自主的に申告すれば、加算税の割合は軽くなります。
年間取引報告書はいつ発行されますか?
国内の取引所では、一般的に翌年の1月中に会員ページから年間取引報告書をダウンロードできるようになります。発行時期や取得方法は取引所ごとに異なるため、利用している取引所のお知らせやヘルプページで確認してください。
ステーキングやエアドロップで受け取った仮想通貨も申告が必要ですか?
ステーキングやレンディングの報酬は、受け取った時点の時価が雑所得になります。エアドロップも、受け取った時点で価値があるものは所得になる場合があります。受け取った時点の時価は、その後に売却するときの取得価額にもなるので、受け取った日と金額を記録しておきましょう。
会社に仮想通貨の利益を知られずに申告できますか?
住民税は原則として給与から天引きされるため、仮想通貨の所得が増えると住民税額の変化から気づかれる可能性があります。確定申告書の住民税の徴収方法の欄で「自分で納付(普通徴収)」を選ぶと、給与以外の所得にかかる住民税を自分で納める形にできます。ただし、普通徴収にできるかは市区町村の運用によります。
確定申告は税理士に頼んだほうがいいですか?
取引所が1つで取引回数も少なければ、国税庁の計算書と確定申告書等作成コーナーを使って自分で申告できます。海外取引所やDEXを含めて取引が多い場合や、所得が大きく税額への影響が大きい場合は、仮想通貨に詳しい税理士に相談すると安心です。
仮想通貨の確定申告のやり方まとめ
仮想通貨の確定申告は、申告が必要かの判断、損益計算、書類の準備、申告書の作成という順番で進めれば、初めてでも自分で終えられます。
会社員なら給与以外の所得が年20万円を超えるときに確定申告が必要で、20万円以下でも住民税の申告は欠かせません。
利益は売却したときだけでなく、仮想通貨どうしの交換や支払いに使ったときにも確定するので、すべての取引を漏れなく集計しましょう。
計算は届け出がなければ総平均法で行い、国税庁の計算書を使えば年間取引報告書の数字を入れるだけで所得を求められます。
申告書は確定申告書等作成コーナーで、雑所得の「その他」に種目「暗号資産」として入力すれば作成できます。
2028年から申告分離課税に変わる見込みですが、それまでの取引は総合課税で申告が必要です。
これから仮想通貨を始めるなら、年間取引報告書をダウンロードできる国内の取引所を選ぶと、毎年の確定申告がぐっと楽になります。
