
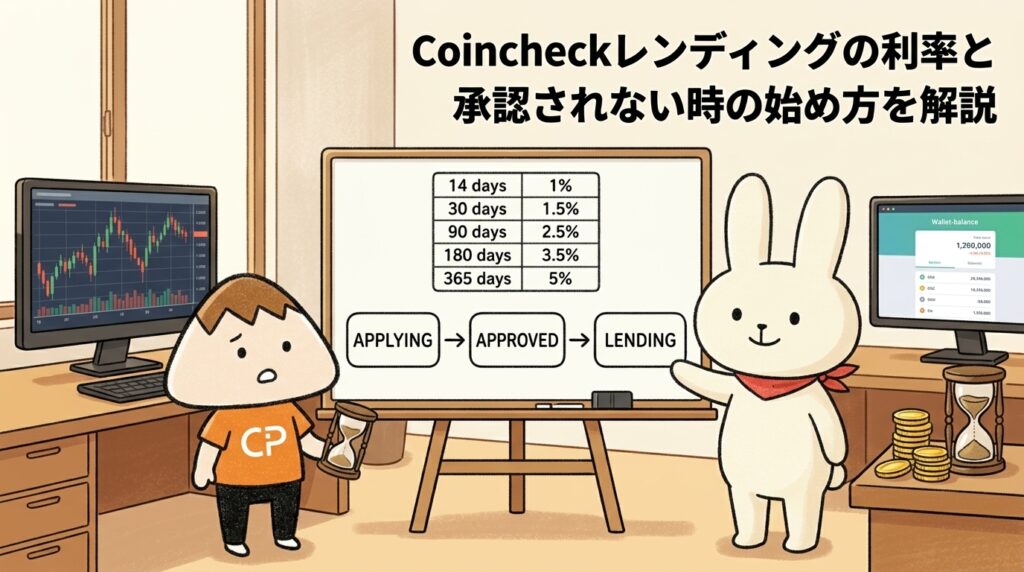
Coincheckのレンディング(貸暗号資産)とは
そもそも取引所に預けるのと何が違うの?
「貸す」契約なので、貸している間は自由に動かせなくなります。
Coincheckのレンディングは、保有している暗号資産をCoincheckに貸し出し、契約した期間が終わったときに貸借料を受け取るサービスです。
公式サイトでは「貸暗号資産サービス」という名称で提供されています。
銀行の定期預金に似た形ですが、性質はまったく違います。
最初にこの違いをつかんでおくと、あとから出てくる注意点がすんなり理解できます。
貸暗号資産は「預ける」ではなく「貸す」仕組み重要度:★★★★★
取引所の口座にビットコインを置いているだけの状態は、あくまで自分の資産を保管している状態です。
いつでも売れますし、いつでも他の場所に送れます。
一方でレンディングを使うと、その暗号資産は貸出期間のあいだCoincheck側へ渡ります。
貸した相手が使えるようにするのが「貸す」ということなので、当然ながら自分の手元からは離れます。
ここで押さえておきたいのが、貸暗号資産は資金決済法にもとづく暗号資産交換業としてのサービスではないという点です。
Coincheckも公式ページでこの点を明記しており、あわせて次のようなリスクを案内しています。
貸す前に知っておく前提
- 預金保険の対象外です。銀行預金のような公的な保護はありません
- Coincheckが破綻した場合、貸し出した暗号資産が返還されない可能性があります
- 貸している間の価格変動リスクは、すべて利用者が負担します
つまり、増えるのは「数量」であって「日本円の評価額」ではありません。
年率5%で貸しても、その間に価格が2割下がれば日本円で見た資産は減ります。
申請中から貸出開始まで3つの段階がある重要度:★★★★★
Coincheckのレンディングは、申し込みから貸出開始までが1ステップではありません。
公式のよくある質問でも、申請の完了後は「申請中」となり、当社での承認後に貸出が開始されると説明されています。
流れを整理すると次のとおりです。
申込から返却までの4つの状態
- 申請中…申し込みは済んだが、まだ承認されていない状態。貸借料は発生しない
- 貸出中…承認されて日数のカウントが始まった状態。売却も出金もできない
- 返却…期間満了で元の数量が貸暗号資産アカウントへ戻る
- 貸借料の受取…貸出額と年率と日数から計算された利用料を受け取る
初心者がいちばん誤解しやすいのが1番目です。
申請ボタンを押した日から日数が進むと思い込んでいると、あとで受け取る金額が想定より少なくなります。
ステーキングや積立とはどこが違うのか重要度:★★★☆☆
Coincheckには似たサービスがいくつかあり、混同されがちです。
違いを一度整理しておきます。
| サービス | 始まり方 | 期間中の売却 |
|---|---|---|
| 貸暗号資産(レンディング) | 申請して承認を待つ | できない |
| ステーキング | 対象銘柄を保有するだけ | 銘柄により制限あり |
| Coincheckつみたて | 毎月自動で買い付け | いつでもできる |
ステーキングは対象の銘柄を持っているだけで対象となるため、申し込みも承認も要りません。
そのかわり、報酬の水準は自分で選べません。
レンディングは、期間と数量を自分で決められる反面、承認という関門があります。
手間をかけてでも利率と期間をコントロールしたい人向けのサービスと考えると分かりやすいです。
Coincheckレンディングの利率と貸借料の計算方法
結局、いくらで貸すのが一番おいしいんだ。
年率だけなら長期が有利ですが、承認されやすさを含めると変わります。
Coincheckのレンディングの年率は、銘柄ごとではなく貸出期間ごとに決まっています。
どの暗号資産を貸しても、同じ期間なら同じ年率です。
貸出期間ごとに決まる5段階の年率重要度:★★★★★
公式のよくある質問で公開されている年率は次のとおりです。
| 貸出期間 | 年率 | 向いている使い方 |
|---|---|---|
| 14日間 | 1% | まず仕組みを試したいとき |
| 30日間 | 2% | 短期で様子を見たいとき |
| 90日間 | 3% | 四半期単位で寝かせたいとき |
| 180日間 | 4% | 半年は売る予定がないとき |
| 365日間 | 5% | 長期保有を決めているとき |
最低貸出数量は通貨を問わず1万円相当で統一されています。
ビットコインだけでなく、Coincheckが取り扱う暗号資産のうちFLRを除いたものが対象です。
ただし、銘柄ごとに受付が止まることがあります。
実際にPLTは2025年1月9日、MKRは2025年9月8日、ENJは2026年1月16日に取扱いそのものが終了し、貸暗号資産の対象からも外れました。BAT・QTUMも2026年1〜2月にかけて取扱いが廃止されています。
貸したい銘柄が今も対象かどうかは、申し込む直前に貸暗号資産のページで確認してください。
貸借料は日割りで計算される重要度:★★★★☆
受け取れる貸借料の計算式は公式で公開されており、次の形です。
貸借料の計算式
- [貸出額] × [年率] ÷ [365日] × [貸出日数]
公式が示している計算例は、10BTCを90日間貸し出したケースです。
10BTC × 0.03 ÷ 365日 × 90日 = 0.0739726BTC が利用料として支払われます。
年率が「1年間貸したときの割合」であり、そこから日割りで削られると理解しておけば、期間の短い枠で大きな金額を期待しすぎることはなくなります。
1万円分・10万円分を貸すといくら増えるのか重要度:★★★★☆
金額のイメージを持てるように、日本円換算で試算してみます。
分かりやすくするため、期間中に価格は動かない前提で計算しています。
| 貸出額 | 14日(年率1%) | 90日(年率3%) | 365日(年率5%) |
|---|---|---|---|
| 1万円分 | 約4円 | 約74円 | 約500円 |
| 10万円分 | 約38円 | 約740円 | 約5,000円 |
| 50万円分 | 約192円 | 約3,699円 | 約2万5,000円 |
最低数量の1万円分を14日間貸しても、増えるのは数円です。
少額かつ短期の組み合わせでは、体感できるほどの貸借料にはなりません。
とはいえ、最初の1回は仕組みを確認するための練習と割り切る価値があります。
振替の操作、申請の画面、承認までの待ち時間を一度体験しておけば、本命の金額を動かすときに迷わずに済みます。
年率の高さだけで期間を決めない重要度:★★★★☆
表だけを見れば365日間の5%が最も有利です。
しかし、長い期間を選ぶことには2つの副作用があります。
1つは、あとで説明する承認の待ち時間です。
Coincheckは短期間の借入枠のほうが空きが出やすいと案内しており、長期の申請ほど待たされる可能性があります。
もう1つは、1年間まったく売れなくなることです。
暗号資産は数か月で価格が大きく動くことがあるため、1年後に売りたくなっても、その意思決定そのものができません。
年率5%を取りにいくかどうかは、利回りの比較ではなく「この数量は1年間触らないと決められるか」という判断です。
Coincheckレンディングが承認されない理由
申し込んだのに何日も申請中のままなんだけど、これって落ちたの?
落ちたわけではなく、借入枠が埋まっていて順番待ちをしている状態です。
「Coincheck レンディング 承認されない」と検索する人が多いのは、この状態の説明が申込画面には出てこないからです。
仕組みが分かってしまえば、慌てる必要はありません。
借入上限に達すると「申請中」で止まる重要度:★★★★★
Coincheckは公式のよくある質問で、承認が保留される理由をはっきり説明しています。
貸出を募集している暗号資産ごと、借入期間ごとに、Coincheckの借入総額に上限がある、という内容です。
参考:Coincheck よくある質問
つまり、Coincheck側が「この銘柄のこの期間はここまで借りる」という枠を持っており、その枠が埋まっている間は新しい申請を承認できません。
申請者に問題があって断られているわけではないので、本人確認をやり直したり問い合わせをしたりしても状況は変わりません。
さらにCoincheckは、借入上限の詳細は開示しておらず、いつ空きができるかも案内できないとしています。
待ち時間を正確に読む方法は用意されていない、と考えるのが正しい理解です。
承認は貸出期間ごとの先着順重要度:★★★★★
枠が空いたときの扱いについても、公式で明言されています。
借入可能枠ができた場合の承認は、貸出期間ごとの申請順、つまり先着順です。
ここで大事なのは「貸出期間ごと」という部分です。
90日間の枠が空いたときに承認されるのは90日間で申請している人であって、365日間で申請して長く待っている人ではありません。
待ち時間について誤解しやすい点
- 待った日数は他の期間の順番には引き継がれません
- 申請を出し直すと、その期間の列の最後尾に並び直しになります
- 同じ日に申請しても、銘柄と期間が違えば承認のタイミングはまったく別です
長く待っているからそろそろ承認されるはず、という考え方は成り立ちません。
自分が並んでいるのはどの列なのかを意識してください。
短期間の枠ほど空きが出やすい重要度:★★★★☆
Coincheckは、短期間の借入枠ほど出やすいため短期間での申請を推奨しています。
これは考えてみれば自然な話で、14日間の枠は14日ごとに満期を迎えて空きが生まれるのに対し、365日間の枠は1年に1度しか回らないからです。
そのため、なかなか承認されないときの現実的な選択肢は次の2つになります。
申請中が長引いたときの選択肢
- そのまま待つ…長期の高い年率を取りにいく。ただしいつ承認されるかは読めない
- 短い期間に組み替える…いったんキャンセルし、14日間や30日間で申請し直す。年率は下がるが動き出しやすい
申請中の状態であれば、キャンセルは自分で行えます。
Web版では貸暗号資産アカウントの「貸出注文の一覧」から対象の注文を右にスライドしてキャンセルを選び、アプリ版では「貸出申請中」タブから注文を開いて「申請を取消」をタップします。
待っている間は貸借料が発生しない重要度:★★★★☆
承認待ちで最も見落とされているのが、この点です。
申請中の暗号資産は貸暗号資産アカウントに移されていますが、まだ貸し出されていないため貸借料は1円も発生しません。
つまり申請中とは、運用もできず売買もしにくい、どっちつかずの時間です。
2週間待って承認されなかったのであれば、その2週間で14日間の枠を1回転させられた可能性もあります。
判断の目安としては、希望する期間の3分の1ほど待って動きがなければ、短い期間に組み替えると考えると分かりやすいです。
90日間で申請して1か月動かないなら、30日間に切り替えて回し始めたほうが結果的に貸借料は積み上がります。
Coincheckレンディングの始め方と申請の流れ
実際の操作はどんな感じなの?
口座さえあれば、振替と申請の2つだけなので数分で終わります。
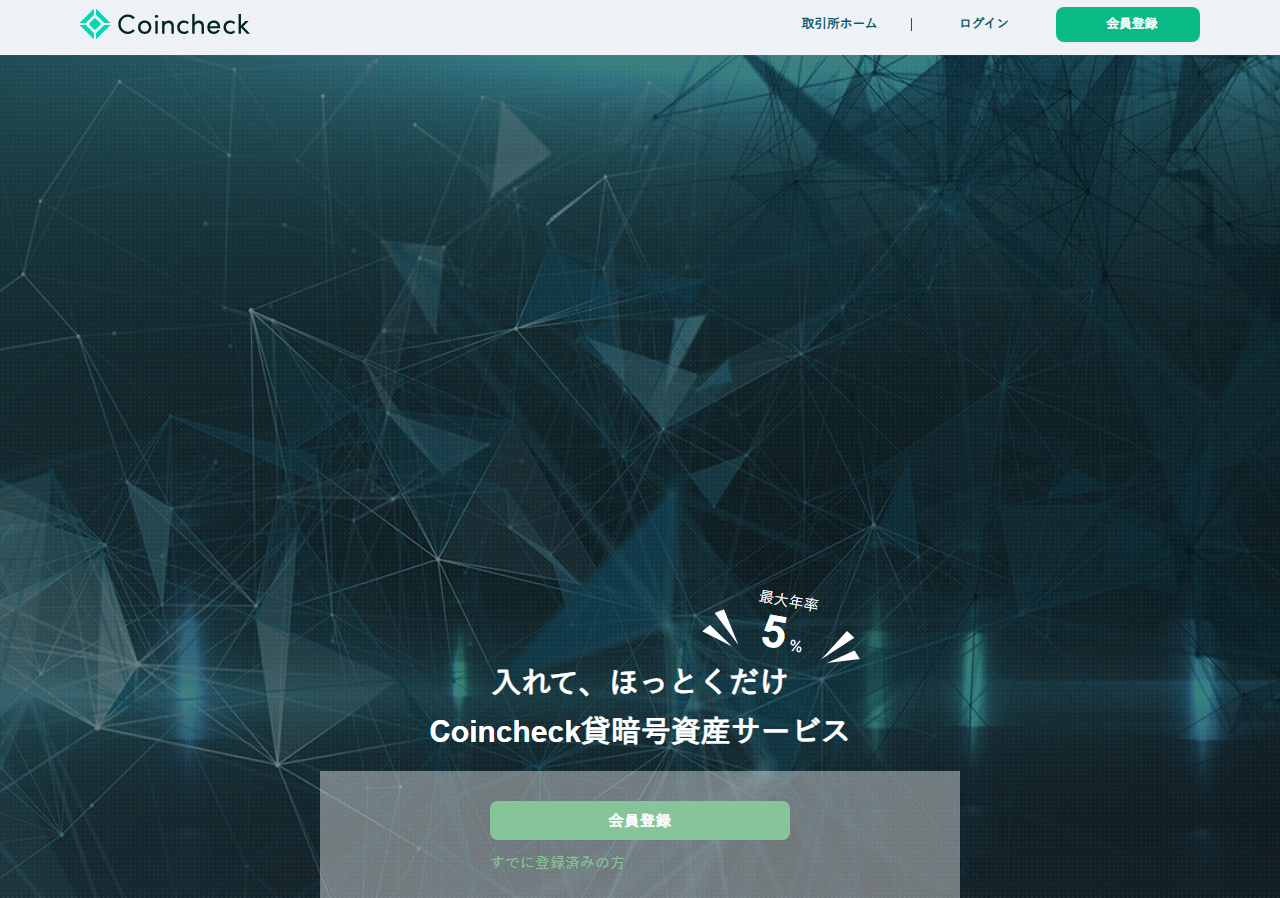
画像の中央にある「Coincheck貸暗号資産サービス」の見出しの上に、最大年率5%という表示があります。
これは365日間で貸したときの数字なので、14日間や30日間で申し込む場合は年率1〜2%になる点だけ先に押さえておいてください。
緑の「会員登録」ボタンから口座開設に進めます。
レンディングを使うには、まずCoincheckの口座が必要です。
口座開設と本人確認が済んでいれば、追加の審査や申込書は要りません。
申請までの4ステップ重要度:★★★★☆
Web版を例にすると、手順は次のとおりです。
貸出申請の手順
- 貸暗号資産のページを開く
- 取引アカウントから貸暗号資産アカウントへ振替を行う
- 貸出する通貨と、期間・年率、数量(1万円相当以上)を入力する
- 再貸出の設定を確認し、申請ボタンをクリックする
アプリの場合は、ウォレットから貸暗号資産アカウントを開き、貸出可能な通貨を選んで金額と期間を入力し、申請ボタンをタップします。
見落としやすいのが2番目の振替です。
取引アカウントに置いたままでは申請できません。
貸暗号資産アカウントへ移して初めて、貸出の対象として選べるようになります。
自動で再申請される設定に注意する重要度:★★★★☆
申請画面には「返却時に再度貸出申請を行う」というチェック項目があります。
これにチェックを入れておくと、期間が満了して返却されたあと、自動的にもう一度貸出申請が行われます。
ここで知っておきたいのは、この項目は初期状態でチェックが入っていることです。
1回だけ試すつもりで申し込んだのに、満期のあと気づかないうちにまた申請中になっていた、というのはよくある行き違いです。
自動再貸出で起きやすいこと
- 返却直後に再び貸し出され、売りたいときに売れない
- 再申請も借入上限の影響を受けるため、そのまま申請中で止まることがある
- 設定は貸出中でも「現在貸している通貨」や「貸出注文の一覧」から変更できる
長く運用を続けるつもりならチェックは入れたままで構いません。
一度だけ試すのであれば、申請の前にチェックを外しておいてください。
満期に貸借料を受け取るまで重要度:★★★☆☆
貸出期間が満了すると、貸し出した数量が貸暗号資産アカウントへ戻り、あわせて貸借料が支払われます。
なお、貸出期間が満了してもそのまま自動で継続されるわけではなく、継続したい場合は前述の自動再申請を使う形になります。
受け取った暗号資産をすぐ売りたい場合は、貸暗号資産アカウントから取引アカウントへ振替を行ってください。
振替を忘れたまま値動きを追いかけていると、売り注文を出せずに時間を無駄にします。
Coincheckレンディングのメリットとデメリット
正直、やる価値あるのか迷ってきたなあ~。
売る予定のない数量があるかどうかで、答えははっきり分かれます。
ここまでの内容を、良い面と悪い面に整理します。
判断に必要なのは、利回りの大きさよりも「その資産を動かさずにいられるか」です。
貸し出すことで得られるもの重要度:★★★★☆
Coincheckレンディングのメリット
- 持っているだけでは増えない暗号資産の数量を増やせる
- 1万円相当から始められ、まとまった資金がなくても試せる
- 期間を14日間から365日間まで自分で選べる
- 貸出中は自動的に売買できなくなるため、狼狽売りを防ぐ効果がある
- 取引の知識がなくても、申請するだけで運用できる
見落とされがちなのが4つ目です。
価格が急落したときに慌てて売ってしまう人にとって、物理的に触れなくなる期間をつくること自体が利点になります。
引き受けることになるリスク重要度:★★★★★
Coincheckレンディングのデメリット
- 貸出期間の満了前に中途解約はできない
- 貸出中の暗号資産は売却も出金もできない
- 申請しても承認されるとは限らず、待ち時間が読めない
- 申請中の期間には貸借料が発生しない
- 預金保険の対象外で、Coincheckが破綻した場合は返還されない可能性がある
- 価格が下落すれば、数量が増えても日本円換算では損をする
最も重いのは最初の2つです。
暴落しても急騰しても、貸出中はいっさい売れません。
生活費や近く使う予定のあるお金を暗号資産に変えて貸すのは避けてください。
年率5%は、この不自由さと引き換えに受け取る対価だと考えると納得しやすいはずです。
貸借料にかかる税金の扱い重要度:★★★★☆
受け取った貸借料は、個人の場合は原則として雑所得にあたり、総合課税の対象になります。
株式の配当のように源泉徴収で完結する仕組みではないため、自分で計算する必要があります。
申告のときに気をつけること
- 所得として認識するのは、貸借料を受け取った時点です
- 受け取ったときの時価で日本円に換算して計算します
- 給与所得者は、暗号資産の利益が年間20万円を超えると確定申告が必要です
- 雑所得の損失は翌年以降に繰り越せません
貸借料は暗号資産で支払われるため、日本円が入ってくるわけではありません。
納税資金は別に用意しておく必要がある、という点は先に頭に入れておいてください。
Coincheckのレンディングと他のサービスを比較
他の取引所の貸暗号資産と比べるとどうなんだ。
「いつでも申し込めるか」で見ると立ち位置が分かります。
国内の主要な取引所は、それぞれ貸暗号資産に相当するサービスを持っています。
ただし、募集の仕方が大きく違います。
常時受付か募集制かで選びやすさが変わる重要度:★★★★★
| 取引所 | 年率の目安 | 貸出期間 | 最低数量 | 申込の形 |
|---|---|---|---|---|
| Coincheck | 1〜5% | 14〜365日 | 1万円相当 | 常時受付(承認待ちあり) |
| bitFlyer | 回ごとに変動 | 回ごとに設定 | 0.001BTC | 不定期の抽選制 |
| GMOコイン | 1.3〜10% | 1〜3か月 | 0.1BTCなど | 期間限定の募集制 |
| SBI VCトレード | 0.1〜4% | 7日〜 | 銘柄により変動 | 募集制 |
| bitbank | 0.1〜5% | 1年 | 銘柄により変動 | 常時受付 |
表のとおり、Coincheckはいつ思い立っても申し込める側のサービスです。
bitFlyerのように抽選の回を待つ必要はなく、GMOコインのように募集期間を逃す心配もありません。
そのかわり、申し込めることと始められることが別になっています。
募集制のサービスが「入口が閉まっている」のに対し、Coincheckは「入口は開いているが列に並ぶ」形だと考えると違いが分かりやすいです。
Coincheckのステーキングとどちらを選ぶか重要度:★★★★☆
同じCoincheckのなかで迷うなら、判断は次の一点で決まります。
始めるタイミングを自分で決めたいかどうかです。
ステーキングは対象銘柄を保有しているだけで対象になるため、申請も承認も必要ありません。
待たされることがない一方、期間や年率を自分で選ぶこともできません。
レンディングは期間と数量を自分で設計できますが、承認という関門があります。
放っておいて増えてほしいならステーキング、条件を握りたいならレンディングという整理になります。
タイプ別に見た向き不向き重要度:★★★☆☆
こんな人に向いています
- すでに長期保有と決めている数量があり、当面売る予定がない人
- 価格を見ると売りたくなってしまうため、あえて動かせなくしたい人
- まず1万円相当で仕組みを試してから、金額を増やしたい人
反対に、値動きを見ながら売買したい人や、近いうちに日本円へ戻す予定がある人には向きません。
その場合は貸さずに保有し、必要なときに動かせる状態を保つほうが合理的です。
Coincheckのレンディングでよくある質問
Coincheckのレンディングは何円から始められますか?
最低貸出数量は暗号資産の種類を問わず1万円相当で統一されています。ビットコインでもイーサリアムでも同じ基準です。ただし少額かつ短期だと受け取れる貸借料は数円程度なので、最初の1回は仕組みを確認する練習と考えるとよいでしょう。
申請中のままで承認されません。何か手続きが必要ですか?
利用者側の手続きは必要ありません。暗号資産ごと・貸出期間ごとにCoincheckの借入総額の上限があり、そこが埋まっていると承認待ちになります。枠が空き次第、貸出期間ごとの申請順に承認されます。急ぎたい場合は、いったんキャンセルして枠が空きやすい短い期間で申請し直す方法があります。
承認までにどれくらいかかりますか?
Coincheckは借入上限の詳細を開示しておらず、いつ空きができるかも案内していないため、目安の日数は公表されていません。短期間の借入枠ほど空きが出やすいとされているので、早く始めたい場合は14日間や30日間を選ぶのが現実的です。
貸出中に中途解約して売却できますか?
できません。貸出期間の満了前に中途解約する仕組みはなく、貸出中の暗号資産は売却も出金もできません。価格が急変しても対応できないため、貸す数量は当面動かさないと決められる範囲にとどめてください。
申請をキャンセルすることはできますか?
貸出申請中であればキャンセルできます。Web版は貸暗号資産アカウントの「貸出注文の一覧」から対象の注文を右にスライドしてキャンセルを選びます。アプリ版はウォレットから貸暗号資産アカウントを開き、「貸出申請中」タブで注文を選んで「申請を取消」をタップします。承認後のキャンセルはできません。
期間が終わったあと自動で継続されますか?
満了後にそのまま継続することはできませんが、「返却時に再度貸出申請を行う」にチェックを入れておくと自動的にもう一度申請が行われます。この項目は初期状態でチェックが入っているため、1回だけ試したい場合は申請前に外してください。設定は貸出中でも変更できます。
受け取った貸借料に税金はかかりますか?
個人の場合は原則として雑所得となり、総合課税の対象です。受け取った時点の時価で日本円に換算して計算します。給与所得者は暗号資産による利益が年間20万円を超えると確定申告が必要で、申告期間は翌年の2月16日から3月15日までです。貸借料は暗号資産で支払われ日本円が入ってこないため、納税資金は別に用意しておきましょう。
Coincheckのレンディングまとめ
Coincheckのレンディングは、貸出期間ごとに年率が決まっているシンプルなサービスです。
14日間の1%から365日間の5%まで5段階あり、最低1万円相当から申し込めます。
ただし、申し込んだ瞬間に運用が始まるわけではありません。
暗号資産ごと・期間ごとに借入枠の上限があり、埋まっていれば「申請中」のまま順番待ちになります。
承認は期間ごとの先着順で、短い期間の枠ほど空きが出やすいという性質があります。
そして承認されたあとは、満期まで中途解約ができません。
売却も出金もできないため、貸すかどうかの判断は利率の比較ではなく「この数量を期間中まったく触らずにいられるか」で決めるのが正解です。
最初は1万円相当を14日間で回して、振替から申請、承認、返却までの一連の流れを体験してみてください。
待ち時間の感覚がつかめてから金額と期間を伸ばすほうが、確実に失敗が減ります。
